Chinas Auto-Offensive trifft das Herz des deutschen Mittelstands
WIRTSCHAFT | AUTOMOBILINDUSTRIE
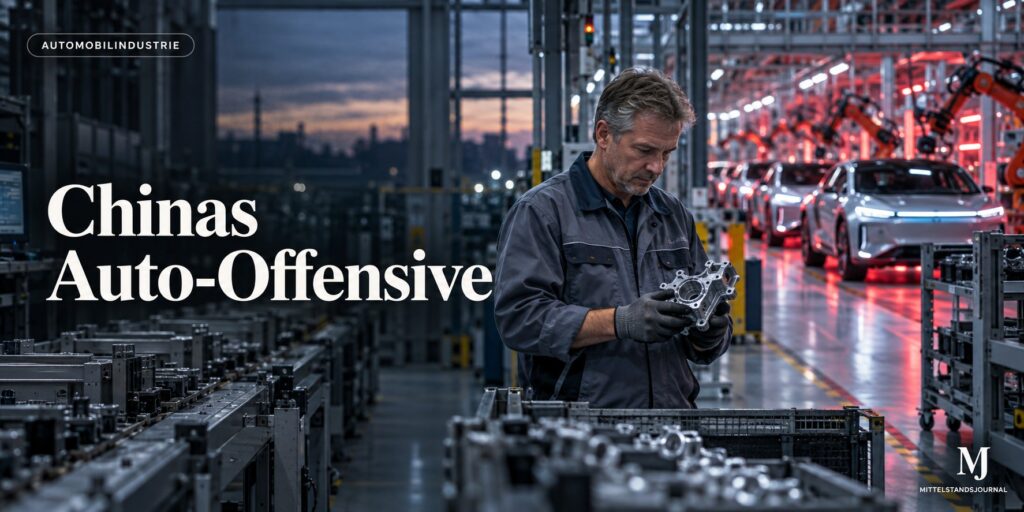
BYD, Xpeng und weitere chinesische Hersteller greifen Europa genau in dem Moment an, in dem Deutschlands Automobilindustrie mit hohen Kosten, schwachen Erträgen und einer verschleppten technologischen Neuorientierung kämpft. Bedroht sind nicht nur Volkswagen, BMW und Mercedes. Auf dem Spiel steht ein industrielles Netzwerk aus Tausenden überwiegend mittelständischen Zulieferern, Maschinenbauern und Entwicklungsbetrieben.
Lange konnte sich die deutsche Automobilindustrie auf ein scheinbar unerschütterliches Geschäftsmodell verlassen: Deutsche Hersteller entwickelten hochwertige Fahrzeuge, der Mittelstand lieferte Präzisionsteile, Maschinen, Werkzeuge und Spezialwissen – und China kaufte.
Dieses Modell funktioniert nicht mehr.
China ist längst nicht mehr nur Absatzmarkt, verlängerte Werkbank oder Lieferant preisgünstiger Batterien. Das Land ist zu einem eigenständigen automobilen Innovationszentrum geworden. Hersteller wie BYD, Xpeng, Geely, Nio und Leapmotor entwickeln neue Modelle schneller, beherrschen wesentliche Teile der Wertschöpfung und verbinden Fahrzeug, Batterie, Software und digitale Dienste zu einem Gesamtprodukt.
Damit greifen sie jene Position an, die Deutschland über Jahrzehnte erfolgreich verteidigen konnte: technische Überlegenheit zu einem höheren Preis.
Die Gefahr kommt nicht irgendwann – sie ist bereits da
Im Jahr 2025 wurden mehr als eine Million in China produzierte Fahrzeuge in die Europäische Union importiert. Ihr Anteil an allen EU-Neuwagenverkäufen lag bei sieben Prozent, bei reinen Elektroautos bereits bei 20 Prozent.
Allerdings sind chinesische Produktion und chinesische Marke nicht vollständig gleichzusetzen, weil auch westliche Hersteller Fahrzeuge in China bauen. Die industrielle Verschiebung bleibt dennoch unübersehbar.
Auch in Deutschland wachsen einzelne chinesische Marken rasant. Das Kraftfahrt-Bundesamt registrierte für BYD im Juni 2026 6.259 Neuzulassungen und einen Marktanteil von 2,1 Prozent. Gegenüber dem Vorjahresmonat entsprach das einem Zuwachs von 273,7 Prozent.
Noch sind diese Werte weit von den Stückzahlen der deutschen Marktführer entfernt. Aber genau diese Betrachtung kann in die Irre führen. Entscheidend ist nicht allein der heutige Marktanteil, sondern die Geschwindigkeit, mit der sich Technik, Preise und Kundenwahrnehmung verändern.
China greift nicht mit einem einzelnen überlegenen Auto an. China greift mit einem industriellen System an.
Das chinesische System ist schneller
BYD produziert Batterien, Halbleiter, elektrische Antriebe und zahlreiche weitere Komponenten weitgehend selbst. Andere chinesische Hersteller verbinden Automobilproduktion mit Softwareentwicklung, Unterhaltungselektronik und digitalen Plattformen.
Das bringt entscheidende Vorteile: Die Entwicklung wird schneller, die Fertigung günstiger und die Abhängigkeit von externen Zulieferern geringer.
Was den chinesischen Hersteller stärkt, wird damit zur Gefahr für den deutschen Zulieferer. Denn das deutsche Erfolgsmodell beruhte gerade auf einer weit verzweigten Arbeitsteilung. Hoch spezialisierte Mittelständler entwickelten Einspritzsysteme, Getriebeteile, Abgastechnik, Gusskomponenten, Präzisionswerkzeuge und Produktionsanlagen.
Beim Elektroauto werden viele dieser Teile nicht mehr benötigt. Gleichzeitig entstehen Batterie, Leistungselektronik und Fahrzeugsoftware häufig außerhalb der bisherigen deutschen Lieferketten.
Der Wandel betrifft deshalb nicht nur den Motor. Er verändert die industrielle Machtverteilung.
Die Hersteller haben wertvolle Zeit verloren
Es wäre zu einfach, die Verantwortung allein in Peking, bei chinesischen Subventionen oder bei europäischen Vorschriften zu suchen. Die Europäische Union hat bereits zusätzliche Ausgleichszölle verhängt: 17 Prozent für BYD, 18,8 Prozent für Geely und 35,3 Prozent für SAIC – zusätzlich zum regulären Einfuhrzoll.
Zölle können Wettbewerbsverzerrungen begrenzen. Sie können aber keine fehlende Softwarekompetenz ersetzen, keine Entwicklungszeiten verkürzen und kein bezahlbares deutsches Elektroauto hervorbringen.
Die deutschen Hersteller haben zu lange hervorragend an einem Geschäftsmodell verdient, dessen Ende absehbar war. Große, schwere und hochpreisige Fahrzeuge versprachen bessere Margen als elektrische Klein- und Mittelklassewagen. Der Verbrenner wurde technisch immer weiter perfektioniert, während Batterie, Betriebssystem und digitale Fahrzeugarchitektur an strategischer Bedeutung gewannen.
Der Mittelstand wurde dabei in eine widersprüchliche Lage gebracht: Er sollte die laufende Verbrennerproduktion zuverlässig und preisgünstig bedienen und gleichzeitig Milliarden in eine elektrische Zukunft investieren, deren Aufträge und Erträge keineswegs gesichert waren.
Jetzt trifft die Krise die Zulieferer
Eine Umfrage des Verbandes der Automobilindustrie vom Juni 2026 zeichnet ein alarmierendes Bild: 67 Prozent der befragten mittelständischen Automobilunternehmen verschieben Investitionen in Deutschland, verlagern sie ins Ausland oder streichen sie vollständig.
54 Prozent bauen Beschäftigung ab. Lediglich drei Prozent schaffen zusätzliche Stellen.
Bis 2035 könnten nach einer weiteren VDA-Untersuchung in der deutschen Automobilindustrie zusätzlich 125.000 Arbeitsplätze verloren gehen. Diese Prognose stammt zwar von einem Interessenverband und ist mit politischen Forderungen verbunden. Die Richtung des Strukturwandels lässt sich deshalb aber nicht wegdiskutieren.
Besonders gefährdet sind Regionen, in denen ein großer Hersteller von zahlreichen kleineren Betrieben umgeben ist. Bricht das Auftragsvolumen des Konzerns ein, geraten Werkzeugbauer, Metallverarbeiter, Softwarehäuser, Logistiker und Ingenieurbüros gleichzeitig unter Druck.
Der Verlust eines Automobilwerkes endet nicht am Werkstor.
Der Mittelstand darf nicht die Rechnung bezahlen
Über viele Jahre bestimmten die großen Automobilkonzerne Preise, Lieferbedingungen und Entwicklungsziele. Die Zulieferer mussten investieren, Kapazitäten bereithalten und immer neue Kostensenkungen verkraften. Jetzt droht ausgerechnet ihnen die Rechnung für strategische Fehlentscheidungen präsentiert zu werden, die sie selbst nicht getroffen haben.
Wenn Hersteller Entwicklungsaufträge nach China verlagern, Bauteile direkt von asiatischen Produzenten beziehen oder ihre Modellprogramme kurzfristig ändern, verliert der mittelständische Zulieferer nicht nur Umsatz. Er verliert häufig die Grundlage für Investitionen, Forschung und die Ausbildung eigener Fachkräfte.
Eine Industriepolitik, die hauptsächlich die großen Konzernzentralen schützt, greift deshalb zu kurz. Der automobile Mittelstand muss mit eigenständigen Programmen bei Finanzierung, Forschung, Batterieproduktion, Softwareentwicklung und der Erschließung neuer Märkte unterstützt werden.
Deutschland ist technologisch nicht erledigt
Die Lage ist ernst, aber nicht hoffnungslos. Nach Angaben des VDA wurden 2025 bereits 40 Prozent der in Deutschland produzierten Pkw mit elektrifiziertem Antrieb gefertigt. Deutsche Hersteller bieten inzwischen eine breite Palette elektrischer Modelle an und wollen von 2025 bis 2029 weltweit rund 320 Milliarden Euro in Forschung und Entwicklung investieren.
Deutschland verfügt weiterhin über hervorragende Ingenieure, leistungsfähige Forschungseinrichtungen, einen international erfolgreichen Maschinenbau und einen hoch spezialisierten industriellen Mittelstand.
Doch diese Stärken helfen nur, wenn sie rechtzeitig in marktfähige Produkte übersetzt werden.
Entscheidend sind nicht immer größere Bildschirme, schwerere Fahrzeuge oder zusätzliche digitale Spielereien. Europa braucht bezahlbare, reparierbare und langlebige Elektroautos, eine wettbewerbsfähige Batterie- und Halbleiterproduktion sowie Software, über deren Weiterentwicklung und Datenzugriff europäische Unternehmen selbst bestimmen können.
Gerade darin liegt eine Chance für den Mittelstand: bei Leistungselektronik, Recycling, Leichtbau, Produktionstechnik, Ladeinfrastruktur, Cybersicherheit und spezialisierten Softwarelösungen.
Dafür braucht er allerdings verlässliche Aufträge, Zugang zu Kapital und eine Industriepolitik, die nicht nur die großen Konzerne an den Verhandlungstisch bittet.
Fazit: Nicht China hat Deutschland zum Zögern gezwungen
Chinesische Hersteller nutzen mit großer Konsequenz eine Entwicklung, die in Deutschland jahrelang erkannt, diskutiert und dennoch verschleppt wurde. Der Hinweis auf staatliche Subventionen ist berechtigt, reicht als Erklärung aber nicht aus.
Das eigentliche deutsche Versäumnis besteht darin, den industriellen Mittelstand nicht frühzeitig zum Mittelpunkt der Transformation gemacht zu haben.
Wenn Deutschland lediglich versucht, das alte Geschäftsmodell mit Zöllen, Kaufprämien und verlängerten Übergangsfristen zu schützen, wird es den Wettbewerb nicht gewinnen. Es braucht ein neues Modell, in dem Hersteller, Zulieferer, Maschinenbau und Forschung gemeinsam wieder schneller werden.
Denn die entscheidende Frage lautet längst nicht mehr, ob chinesische Elektroautos nach Europa kommen.
Die Frage ist, wie viel deutsche Industrie noch übrig bleibt, wenn sie wirklich erfolgreich sind.
Quellen
- DER SPIEGEL: Angriff chinesischer Elektroautohersteller auf den deutschen Markt
- Kraftfahrt-Bundesamt: Fahrzeugzulassungen im Juni 2026
- ACEA: Zahlen zum Fahrzeughandel zwischen der EU und China
- VDA: Umfrage zur Lage des automobilen Mittelstands 2026
- VDA: Beschäftigungsentwicklung der Automobilindustrie bis 2035
- Europäische Kommission: Ausgleichszölle auf Elektroautos aus China
Lorem ipsu
m dolor sit amet, consectetur adipiscing elit. Ut elit tellus, luctus nec ullamcorper mattis, pulvinar dapibus leo.